
Prolaxx und Sandana: Erfahrungen, Kosten und Ablauf der Vermittlung von Finanzsanierungen
Prolaxx GmbH und Sandana GmbH vermitteln Finanzsanierungen in Deutschland und der Schweiz. Vermittlungsgebühren, Ablauf und Grenzen im Vergleich.
Hinweis: Zwischen dem Betreiber dieses Portals und dem hier vorgestellten Anbieter bestehen wirtschaftliche Verbindungen. Dieser Beitrag ist eine Einordnung, kein unabhängiger Test. Details unter „Über dieses Portal".
Wer unter hoher Schuldenlast steht, sucht nach Wegen, die Rückzahlung zu ordnen. Die Prolaxx GmbH (Konstanz) und die Sandana GmbH (Luzern) vermitteln Finanzsanierungen für Kunden in Deutschland und der Schweiz. Dieser Beitrag vergleicht die beiden Vermittler sachlich: Kosten, Ablauf und die Grenzen des Modells.
Was Prolaxx und Sandana anbieten – und was nicht
Prolaxx und Sandana vermitteln Finanzsanierungen: Die Unternehmen prüfen Ihre Anfrage, erstellen ein Angebot und vermitteln Sie an ein Sanierungsunternehmen, das den Zahlungsplan mit Ihren Gläubigern verhandelt und Ihre Raten weiterleitet.
Wichtig: Eine Finanzsanierung ist kein Kredit. Es wird kein Geld ausgezahlt, und Ihre Schulden werden nicht übernommen. Sie bleiben Schuldner Ihrer Gläubiger; geändert wird die Art, wie Sie zurückzahlen.
Was kostet die Finanzsanierung bei Prolaxx und Sandana?
Bei der Prolaxx GmbH beträgt die Vermittlungsgebühr effektiv 5,49 % der angefragten Schuldsumme, bei der Sandana GmbH zwischen 2,5 % und 9,5 %; die genaue Höhe steht jeweils im Angebot. Die Gebühr wird bei Vertragsabschluss fällig. Die Kosten der Finanzsanierung selbst legt das vermittelte Sanierungsunternehmen in seinem eigenen Vertrag offen; auch sie richten sich prozentual nach der Schuldsumme.
Wie läuft es ab?
- Anfrage: Sie nennen Ihre Schuldsumme, Ihre Gläubiger und Ihre Einkommenssituation.
- Angebot und Vertrag: Sie erhalten ein Angebot mit den konkreten Kosten. Mit Vertragsabschluss wird die erste Gebühr fällig.
- Sanierungskonzept: Das Sanierungsunternehmen erstellt einen Zahlungsplan und kontaktiert Ihre Gläubiger.
- Ratenzahlung: Sie zahlen eine monatliche Rate; das Unternehmen verteilt sie nach dem Zahlungsplan an die Gläubiger.
Was eine Finanzsanierung nicht leisten kann
- Gläubiger müssen einer Ratenvereinbarung oder einem Teilverzicht nicht zustimmen. Lehnt ein Gläubiger ab, bleibt seine Forderung bestehen.
- Laufende Betreibungen, Vollstreckungen oder Gerichtsverfahren werden durch eine Finanzsanierung nicht gestoppt; Auskunftei-Einträge (Schufa, KSV, ZEK) werden dadurch nicht gelöscht.
- Die Gebühren fallen unabhängig davon an, wie die Gläubiger reagieren – prüfen Sie im Vertrag, was bei einer Ablehnung gilt.
- Es gibt zwei Verträge: den Vermittlungsvertrag und den Sanierungsvertrag – beide mit eigenen Kosten.
Woran Sie einen seriösen Anbieter erkennen
Prüfen Sie vor jeder Anfrage: ein vollständiges Impressum mit Registernummer, eine Kostenangabe in Prozent der Schuldsumme vor Vertragsabschluss, keine Kredit- oder Auszahlungsversprechen, eine klare Aussage dazu, dass Betreibungen und Vollstreckungen nicht gestoppt werden, und ein schriftlicher Vertrag, den Sie in Ruhe lesen können. Nehmen Sie sich Zeit; ein seriöser Anbieter drängt nicht zur sofortigen Unterschrift.
Kostenlose Alternativen
Bevor Sie einen kostenpflichtigen Vertrag abschließen, können Sie sich kostenlos beraten lassen: in Deutschland die Schuldnerberatungsstellen der Verbraucherzentralen und Wohlfahrtsverbände, in der Schweiz die Beratungsstellen des Dachverbands Schuldenberatung Schweiz (schulden.ch). Diese Stellen verhandeln ebenfalls mit Gläubigern und begleiten auf Wunsch ein gerichtliches Entschuldungsverfahren.
Fazit
Prolaxx und Sandana können für Menschen in Frage kommen, die ihre Schulden geordnet über einen Zahlungsplan zurückführen wollen und die Kosten in Prozent der Schuldsumme tragen können. Wer stattdessen Geld benötigt oder laufende Vollstreckungen stoppen muss, braucht einen anderen Weg – im Zweifel zuerst die kostenlose Schuldnerberatung.
Kategorien
Beiträge
Ist das Deutsche Maklerkontor Noris UG seriös? Handelsregister, Vermittlungsmodell, 2,5–9,5 %…
Prolaxx GmbH und Sandana GmbH vermitteln Finanzsanierungen in Deutschland und der Schweiz.…
Direkt Plus Finanz seriös oder unseriös? Der 10-Punkte-Check für eine belastbare Bewertung
Read more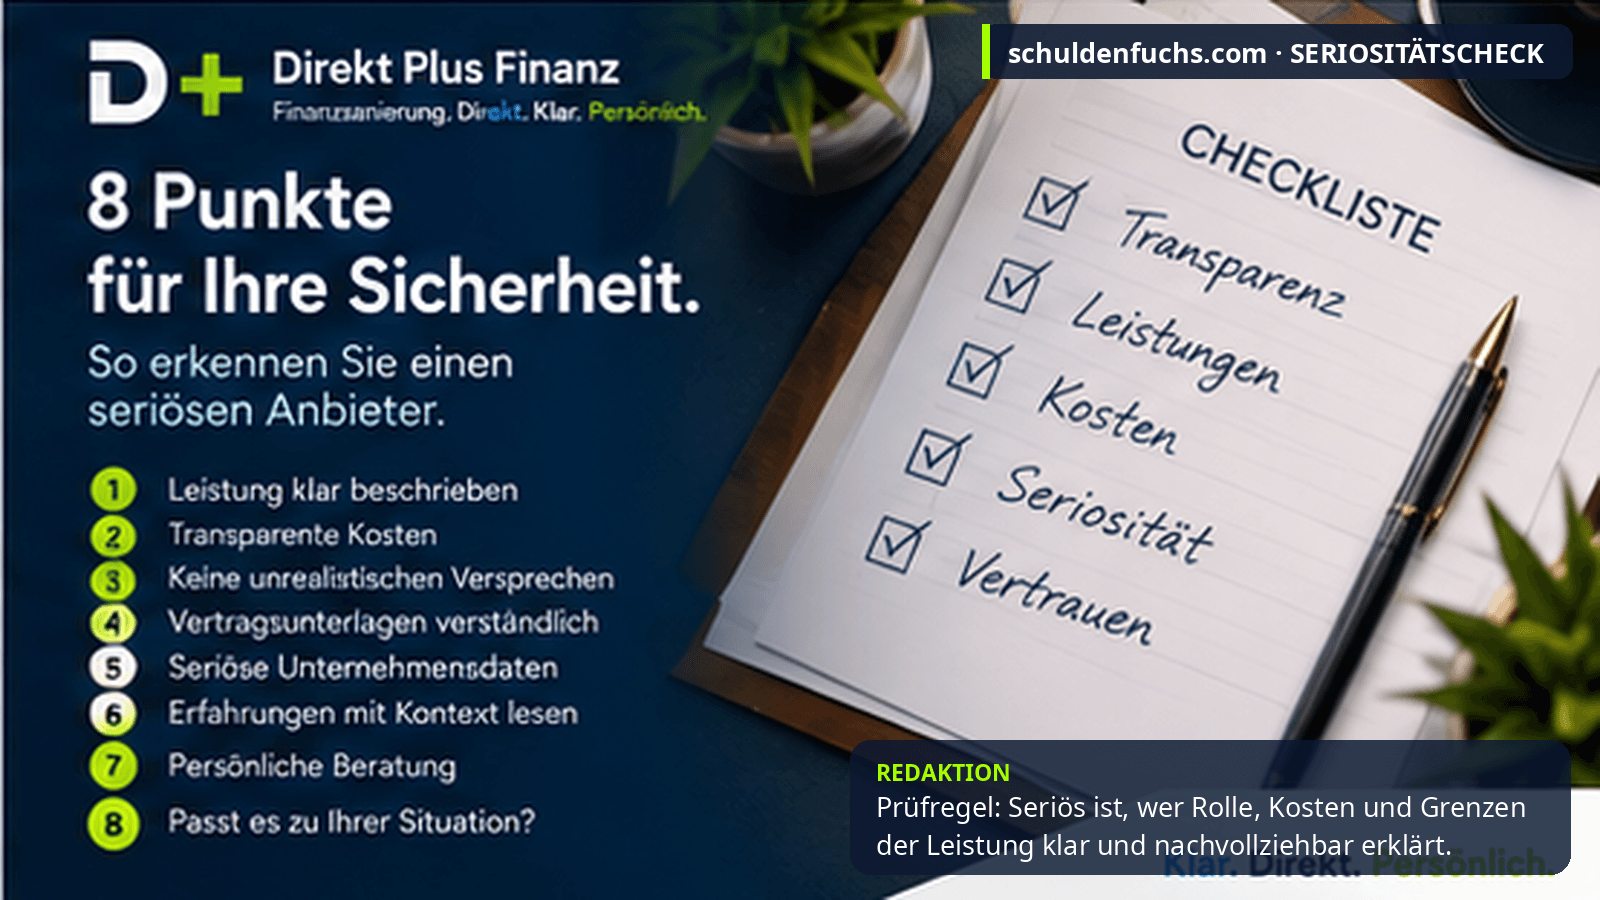
Bei kaum einem Finanzthema wird so häufig nach dem Wort „seriös“ gesucht wie bei Angeboten rund um…


Newsletter
Möchten Sie Spezialnachrichten erhalten?